
Stappenplannen
Thuiswerk en woonverzekering
10 oktober 2026
Thuiswerk vervaagt grenzen. Een werklaptop kan onder de werkgever vallen, onder uw inboedel, of tussen wal en schip — afhankelijk van eigendom en clausules.
Occasioneel mailen versus professioneel gebruik
Af en toe e-mails beantwoorden in de living is iets anders dan klanten ontvangen, goederen stockeren of een atelier runnen. Frequente professionele bezoekers of opslag kunnen een verzwaring van risico zijn die u moet melden. Vraag schriftelijk waar de grens bij uw polis ligt.
- Schade bij een privé-diner: typisch BA wonen
- Schade tijdens een klantafspraak thuis: mogelijk ander spoor
- Laptop van de werkgever: check HR én inboedelclausule
- Eigen materiaal van een bijberoep: vaak aparte logica
BA: privé versus professioneel
Burgerlijke aansprakelijkheid wonen dekt doorgaans het privéleven, niet zomaar beroepsfouten. Zelfstandigen in bijberoep die factureren vanuit huis hebben vaak een aparte beroepsaansprakelijkheid nodig. Meng die niet stilzwijgend met de gezins-BA.
Elektronica en wat de woonpolis níet doet
Fysieke diefstal of waterschade aan toestellen kan relevant zijn; datalekken en cyberrisico’s zelden via de klassieke woonpolis. Houd serienummers bij. Documenteer hoeveel dagen u thuiswerkt en of er klanten komen — dat maakt gesprekken feitelijk.
Jaarlijkse check bij jobwissel
Hybride regimes veranderen sneller dan clausules. Bij elke jobwissel of verschuiving van kantoor naar thuis: herlees meldingsplichten. In Brussel evenzeer als in een dorp in Limburg of Henegouwen — het adresrisico verschilt, de vraag blijft.
Schrijf één zin in uw polisdossier: « Thuiswerk [jaar]: X dagen/week, klanten ja/nee, materiaal werkgever/eigen. » Die zin stuurt het volgende gesprek met makelaar of verzekeraar.
Concrete vragen aan HR en verzekeraar
Aan HR: is de werklaptop verzekerd bij diefstal thuis? Geldt er een procedure bij schade? Aan uw verzekeraar: moet frequente thuiswerk gemeld? Zijn klantenbezoeken een verzwaring? Dekking voor eigen schermen en stoelen die u kocht?
Schrijf de antwoorden in één mailthread. Bij jobwissel herhaalt u de oefening. Hybride werk in 2026 is gewoon; stilzwijgen in de polisadministratie is dat niet.
Bijberoep en stock
- Factureert u van thuis? Check beroepsaansprakelijkheid apart
- Stockeert u goederen? Dat kan de inboedellogica wijzigen
- Ontvangt u klanten wekelijks? Meldingsplicht vragen
- Gebruikt u een deel van de woning exclusief professioneel? Vraag na
De woonpolis is gebouwd rond wonen. Zodra wonen structureel vermengd raakt met handel of dienstverlening, is « het zal wel meevallen » geen strategie. Vraag het liever één keer te veel.
Thuiskantoor inrichten zonder blinde vlekken
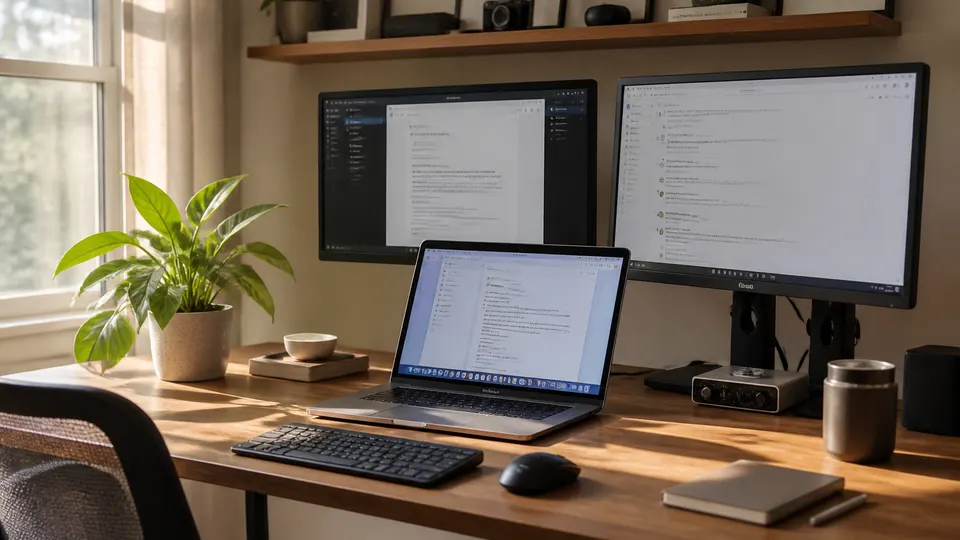
Extra schermen, bureaustoelen en dockingstations die u zelf kocht, horen op de inventaris. Toestellen van de werkgever: noteer eigendom en serienummer apart, zodat bij diefstal duidelijk is welk spoor u volgt. Vraag of een aparte « kantoorhoek » in een slaapkamer nog als privégebruik telt.
Ontvangt u collegas of klanten meer dan occasioneel, beschrijf de frequentie eerlijk. Onderverzekeren door te minimaliseren (« het is maar thuiswerk ») creëert precies de discussie die u wilt vermijden na een incident tijdens een vergadering.
- HR-antwoord over werkmateriaal bewaard
- Meldingsplicht thuiswerk gevraagd
- Eigen vs werkgeverstoestellen gescheiden in inventaris
- Bijberoep: aparte BA overwogen
Nog dit, heel concreet
Als uw werkgever thuiswerk toelaat maar geen materiaal verzekert, staat dat in uw inventaris en in uw risico. Koop geen dure setup zonder die zin te kennen. Omgekeerd: als HR wél dekt, noteer de procedure — u wilt die niet zoeken tijdens een diefstalmelding.
Hybride zonder aannames
Schrijf jaarlijks op hoeveel dagen u thuiswerkt en of er klanten komen. Stuur die zin mee bij de polischeck. Zo blijft thuiswerk een gemeld feit, geen verrassing na een incident tijdens een videocall met koffie over een laptop.